
Entre erros e acertos: as lições que o capital estrangeiro deixou na distribuição de insumos
Passados quase dois anos da recuperação judicial da Agrogalaxy, o que a década de investimento estrangeiro na distribuição ensina às revendas brasileiras que hoje avaliam crescer para fora do país.
Mairun Junqueira e Antônio Prado
O momento é de cautela e baixa capacidade de investimentos. Ainda assim, escuta-se no mercado sobre as oportunidades que novas fronteiras de produção em países vizinhos, como Bolívia, Guianas e até mesmo a Venezuela, podem oferecer para agricultores e distribuidores de insumos quando os ventos virarem. Neste artigo, analisamos os resultados da entrada de investidores estrangeiros no setor de
distribuição de insumos no Brasil, para tirar lições para as revendas que eventualmente considerem entrar nesses mercados internacionais.
Três fases de uma década de investimento
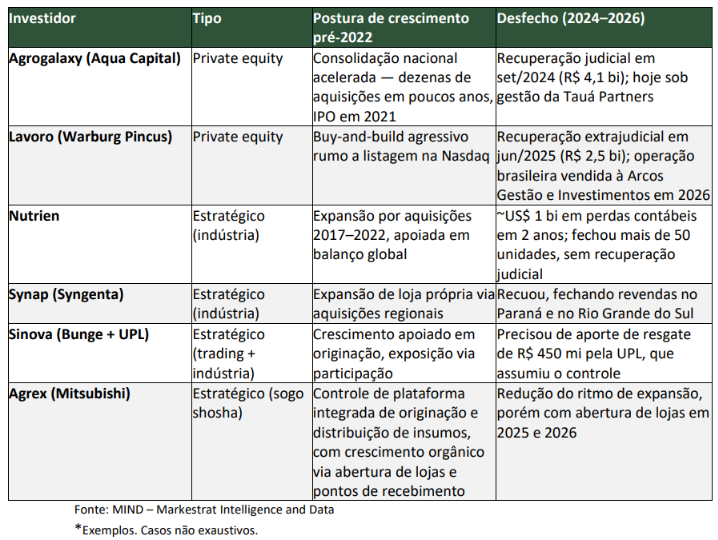
Embora já houve casos de investidores estrangeiros no setor, podemos dizer que a onda de internacionalização começou em 2013, quando a Mistubish assume o controle da Ceagro e surge a Agrex. A primeira fase pioneira (2013-2019) teve, entre outros movimentos, a aquisição da Rural Brasil pela gestora de private equity Aqua Capital, a entrada da Sumitomo (Agro-Fit e Agroamazonia e Nativa Fertilizantes), a Nutrien (Agrichem) e a criação da própria Agrogalaxy, em 2018, a partir da fusão de revendas regionais. Entre 2020 e 2022 veio o pico da consolidação. Por exemplo, a Nutrien ampliou a rede com a Casa do Adubo e a Sementes Magsul, o Warburg Pincus assumiu o controle da Lavoro, Bunge e UPL entraram na Sinova (então Sinagro) e a Syngenta consolidou sua plataforma Synap. Desde 2023, o movimento é de reestruturação — estagnação de novas aquisições, fechamento de lojas ineficientes e, em alguns casos, recuperação judicial ou aportes de capital de socorro.
Quem investe, e por quê
Vale distinguir dois tipos de investidor por trás dessas fases. Fundos de private equity, como Aqua Capital e Warburg Pincus, apostaram numa tese de buy and build — consolidar rápido para ganhar escala e sair via IPO ou venda estratégica num horizonte de poucos anos. Já os investidores estratégicos — fabricantes de insumos, como Nutrien, Syngenta e UPL buscando controle do canal de acesso ao produtor, tradings,
como Bunge, assegurando a originação de commodities, e corporações verticalizadas, como Marubeni e Sumitomo, fortalecendo sua presença na cadeia de suprimentos — têm um objetivo de mais longo prazo na relação com o canal. Para eles, a resiliência do negócio deveria pesar mais do que a velocidade de crescimento, já que o retorno esperado do investimento se realiza ao longo de muitos ciclos, não de um único período de expansão.
Isso exige que o investidor estratégico construa seu plano de entrada e atuação bem fundamentado na estrutura e na organização do mercado em que investe, e que as projeções do seu plano de negócio considerem múltiplos cenários — não apenas o mais otimista —, de modo a estar preparado para reversões em fatores conjunturais, tão comuns em mercados cíclicos como os do agro. Nem sempre foi isso que se viu nos investimentos analisados no Brasil.
Tipo de investidor, postura de crescimento pré-2022 e o que aconteceu depois*
Lições aprendidas com os casos de investimento estrangeiro no Brasil
Para as revendas brasileiras que hoje avaliam repetir esse movimento em mercados
como os citados no início deste texto, ficam três lições:
• Entenda, reconheça e preserve os ativos estratégicos da empresa investida. Houve casos em que a relevância do relacionamento e da confiança construída pela liderança original — na retenção de equipes e clientes, e na avaliação dos riscos de mercado — foi negligenciada. Quando o investidor entra na gestão para “arrumar a casa”, é preciso ter cuidado para não minar os fundamentos que suportam o
desempenho da empresa.
• Seja rigoroso na diligência das competências estratégicas da empresa investida.
Quando a maré de crescimento cessou, ficou evidente que algumas investidas estavam mais “sofrendo vendas” num mercado aquecido do que colhendo os frutos de uma capacidade competitiva superior. Avalie se a estratégia presente no discurso está refletida no sistema de gestão existe, na forma como a empresa acessa e atende o cliente, nas análises de vendas por cliente e mix de produtos e,
finalmente, na composição dos resultados operacionais.
• Estresse os cenários conjunturais e seus possíveis impactos no resultado do
negócio. Ficou evidente que o aumento das despesas de vendas e administrativas ocorreu em ritmo que não resistiria ao retorno das margens brutas a patamares históricos. Da mesma forma, os níveis de alavancagem e o crescimento da necessidade de capital de giro destruiriam o caixa em qualquer cenário que não contasse com uma combinação otimista de crescimento contínuo de receita e acesso a capital barato. Em um mundo altamente volátil e incerto, aquela máxima de os últimos cinco anos não nos diz como serão os próximos cinco é cada vez mais verdadeira.
A conclusão, para quem avalia repetir do lado de fora o movimento que o capital
estrangeiro fez aqui, é que construir vantagem competitiva e resiliência a momentos
difíceis conta mais do que velocidade de expansão — o que passa por investimentos em
competências estratégicas, estrutura de capital sólida, gestão de risco disciplinada e
lucidez de reconhecer o momento certo de desacelerar.
Mairun Junqueira Alves Pinto é Mestre em Administração, Consultor, Sócio da Markestrat Group e Harven Agribusiness School.
Antonio Prado G. B. Neto é Engenheiro Agrônomo, Executivo do Agronegócio e autor do #CafécomPrado. CEO Pirecal Calcário.